Crisis de la vivienda en España: por qué faltan casas y qué puede aportar la industrialización
El Banco de España cifra en unas 750.000 viviendas el déficit acumulado entre 2021 y 2025. Qué dice ese dato y qué no dice.
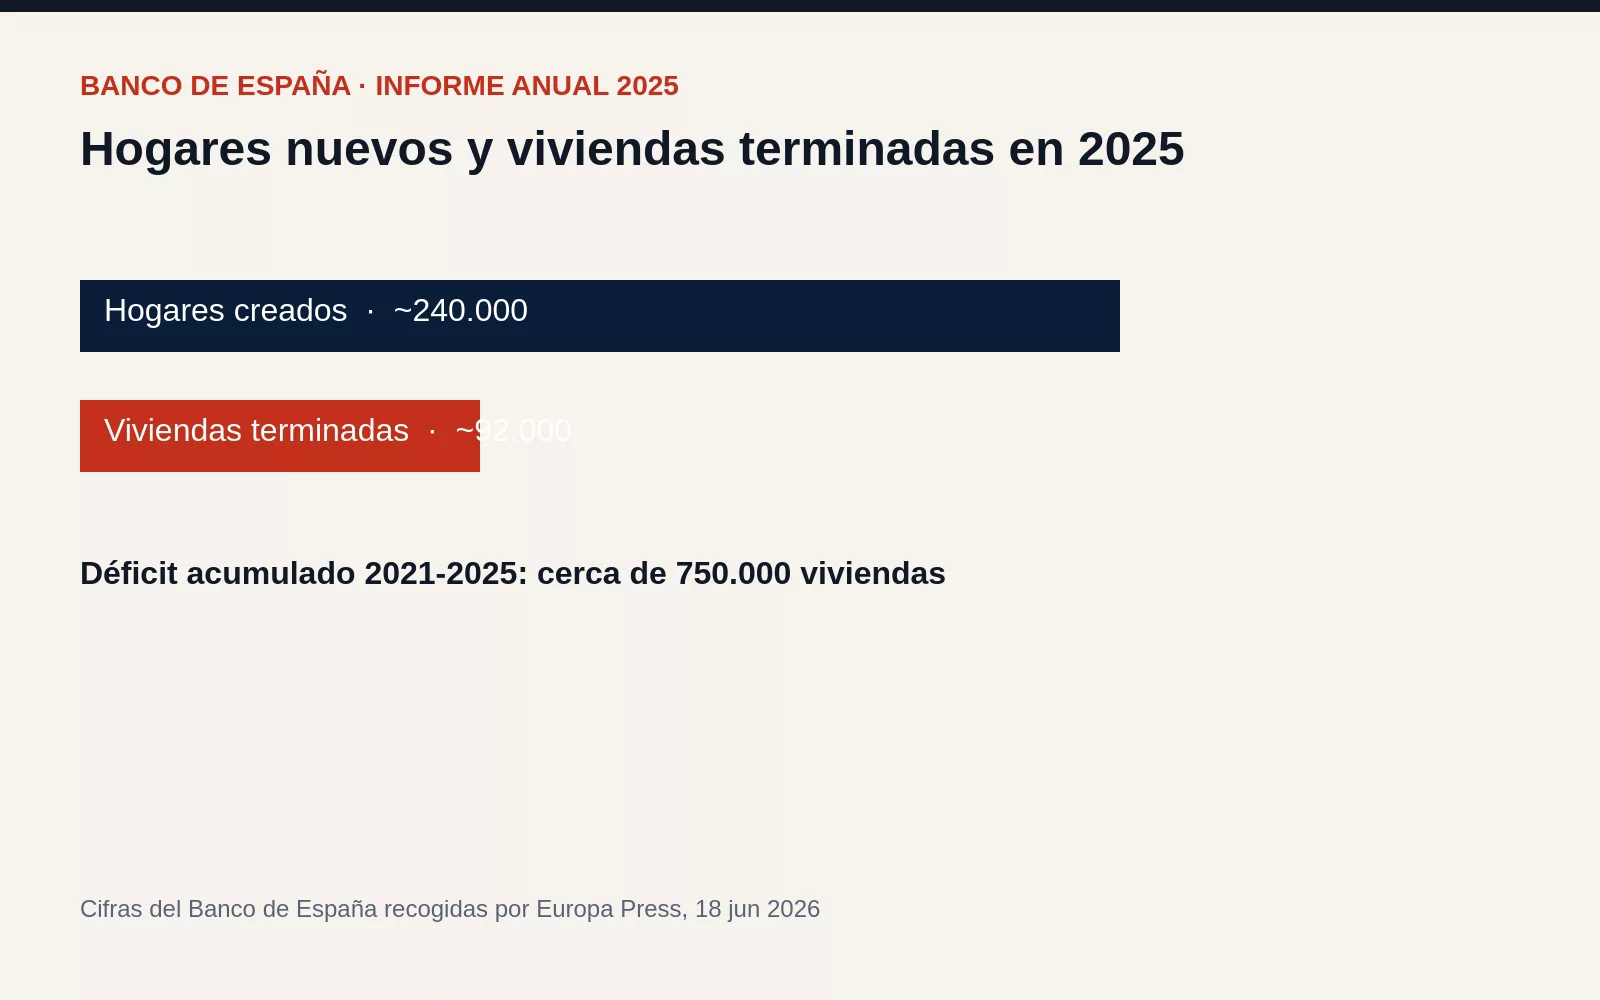
Faltan casas donde la gente quiere vivir, y el hueco no se explica con una sola causa ni se cierra con un solo tipo de obra. El Banco de España, en el capítulo inmobiliario de su Informe Anual 2025, ha puesto una cifra al desfase entre hogares nuevos y viviendas terminadas. Europa Press la publicó el 18 de junio de 2026: un déficit acumulado cercano a las 750.000 viviendas entre 2021 y 2025, porque se han creado más hogares de los que se han construido.
Este texto no añade otro cálculo. Usa el del Banco, en la versión que el medio transcribe, y separa lo que ese número mide de lo que a veces se le hace decir.
Qué mide el déficit
No es una lista de personas sin techo ni un censo de demanda insatisfecha puerta por puerta. Es la diferencia, en cinco años, entre hogares que se forman y viviendas que se terminan. Europa Press, citando el informe, concreta el último de esos años: en 2025 se crearon alrededor de 240.000 hogares nuevos y se terminaron unas 92.000 viviendas, un 9 % menos que el año anterior. El hueco de un año no es 750.000. El acumulado de 2021 a 2025 sí se acerca a esa cifra, según el Banco.
El mismo despacho recoge más señales del informe, todas de cantidades, no de consignas. Las compraventas crecieron un 12,1 % en 2024 y un 5,1 % en 2025. En 2025 superaron las 750.000 operaciones, un volumen que el Banco compara con el acumulado de doce meses del primer trimestre de 2008. Esas operaciones fueron el 3,8 % de los hogares, frente al 5,5 % de media entre 2004 y 2007. El crédito hipotecario nuevo para comprar vivienda creció un 27,5 % en 2025 y el número de hipotecas un 14 %. El Banco añade que los criterios de concesión siguen más estrictos que en la expansión anterior y que no ve el mismo desequilibrio macrofinanciero que antes de 2008.
El esfuerzo para acceder a una casa, también según esas cifras, no es igual para todos. La relación entre el precio de compra y la renta neta es de 4,3 años para el conjunto de los hogares, 6,8 años para quienes no son propietarios, 7,1 para los jóvenes y 7,6 para los hogares de origen extranjero. La proporción de hogares en propiedad de su vivienda habitual está en el 73,3 % y la de hogares de alquiler en el 20,2 %. Entre los menores de 30 años, el 54,7 % vive de alquiler. La tasa de emancipación hasta los 35 años fue del 31,5 % en 2024, 13,5 puntos menos que en 2007.
Dónde se concentra
Europa Press no reparte el déficit provincia a provincia en la pieza del 18 de junio. Otros medios, al informar del mismo capítulo, sí recogieron un reparto: más de la mitad del diferencial, un 52,5 %, en Madrid, Barcelona, Alicante, València, Murcia y Málaga. Como esa frase no está en el despacho de Europa Press que usamos de fuente principal, aquí no se presenta como cita de ese despacho. Sí está en el relato del propio Banco, a través de esas crónicas, la idea de que el desajuste no es uniforme: pesa más en las grandes áreas urbanas y en quienes tienen menos renta, en particular jóvenes y población de origen extranjero.
La presentación del gobernador del Informe Anual 2025, publicada por el Banco, no repite la cifra de 750.000 en las páginas de resumen. Describe el mismo cuadro: demanda residencial fuerte, precios al alza, riesgos financieros contenidos, y una oferta rígida. El número redondo hay que tomarlo de la crónica del informe, no de las diapositivas.
Por qué la oferta no sigue
El Banco, según Europa Press, atribuye la falta de acceso sobre todo a restricciones de oferta. Entre lo que limita la obra nueva cita suelo edificable escaso, desarrollos urbanísticos lentos y una gestión de la planificación que no acelera. En el propio sector señala menos productividad, empresas pequeñas, falta de mano de obra y una rentabilidad contenida en la construcción y la promoción. También apunta que las compras de no residentes y el uso turístico de viviendas restan stock residencial en parte de la costa, las islas y algunos centros urbanos.
Nada de eso es un programa de gobierno. Es el diagnóstico de un banco central sobre por qué terminar casas cuesta más de lo que el ritmo de nuevos hogares admite. Las políticas de demanda, dice el mismo relato, pueden aliviar a corto plazo y pueden, si se diseñan mal, frenar la oferta después. Este artículo no elige unas ni otras. Se queda en el dato de cantidad: se terminan menos casas de las que harían falta para acompañar a los hogares que se forman.
Dónde encaja fabricar fuera de la parcela
Industrializar no rellena 750.000 viviendas. Ninguna obra, ni siquiera una muy rápida, tiene ese tamaño. Lo que sí cambia, cuando el cuello de botella es el tiempo de tajo y la mano de obra en parcela, es cuántas casas salen de un solar en un plazo dado.
El ejemplo documentado en el otro extremo geográfico es Ten Degrees, en Croydon: 546 viviendas de alquiler, torres de 44 y 38 plantas, más de 1.500 módulos y un programa de 26 meses publicado por el promotor y por New London Architecture. No es un modelo para copiar en un barrio español. Es una prueba de que una parte grande del edificio puede llegar hecha y apilarse cuando el solar no admite una obra larga. En España, la escala que una promotora grande ha puesto por escrito es otra. AEDAS Homes comunicó, y Europa Press publicó el 23 de junio de 2025, que de 5.211 viviendas entregadas en el ejercicio 2024-25, 3.193 llevaban construcción modular completa o algún componente de fábrica. La Maquia, en Alcalá de Henares, son 24 unifamiliares que la misma empresa cuenta como promoción entera en módulo. Son cifras de compañía, no el déficit nacional, y no hay que sumarlas al 750.000 como si cerraran la cuenta.
Sirven para otra cosa. Muestran dos maneras de sacar trabajo de la parcela: el edificio casi entero, como en Croydon, o piezas —baños, estructura, fachada— que una promotora española ya está entregando en miles de viviendas al año, según su propio comunicado. Si el Banco tiene razón en que faltan brazos en obra y en que la oferta nueva responde poco al precio, fabricar fuera no es un lema. Es una forma de usar el tiempo de fábrica, que no compite con la calle por el mismo calendario.
El límite hay que decirlo con la misma claridad que la cifra. 92.000 viviendas terminadas en un año frente a unos 240.000 hogares nuevos no se equilibran con una promoción, ni con una técnica. Se equilibran, si llega a ocurrir, cuando muchas obras terminan más casas de las que hoy terminan. La industrialización es una de las palancas que los propios ejecutores están midiendo en plazos y en piezas. No es, por sí sola, el déficit resuelto.